중도인출과 기여금 규정 개편부터 3년 만기 적금 전환까지 핵심 정리
매월 최대 70만 원을 5년간 저축해 목돈을 마련하는 청년도약계좌는 정부기여금과 비과세 혜택 덕분에 많은 청년들이 가입했습니다. 하지만 5년이라는 긴 납입 기간 동안 갑작스럽게 목돈이 필요해지거나 소득 변동이 생겨 중도해지를 고민하는 경우가 적지 않습니다.
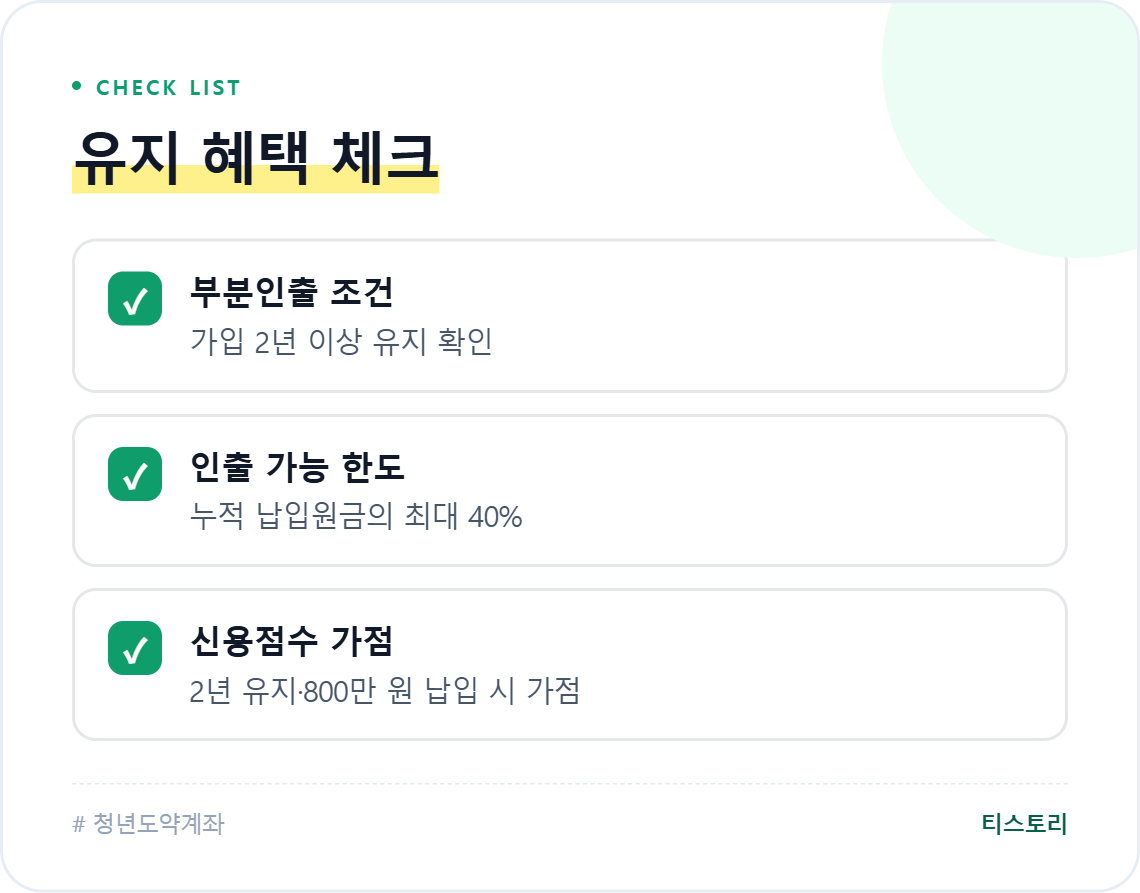
정부는 가입자의 유지 부담을 덜기 위해 중도해지 지원 기준을 완화하고, 2년 이상 유지 시 납입원금의 일부를 찾을 수 있는 부분인출 제도와 신용점수 가점 제도를 도입해 운영하고 있습니다. 최근에는 3년 만기 상품인 청년미래적금으로의 갈아타기 선택지까지 나오며 득실 계산이 더욱 중요해졌습니다.
📌 이 글의 핵심 포인트
✔ 청년도약계좌를 3년 이상 유지하고 해지하면 비과세 혜택이 적용되며 정부기여금도 60%까지 수령할 수 있습니다.
✔ 2년 이상 유지 시 누적 납입원금의 최대 40%까지 부분인출이 가능하므로 전액 해지 전 활용을 검토해야 합니다.
✔ 청년미래적금 등 3년 만기 상품으로 갈아탈 경우 남은 유지 기간과 정부기여금 차이를 반드시 따져봐야 합니다.
청년도약계좌 3년 이상 유지 시 중도해지 혜택 기준
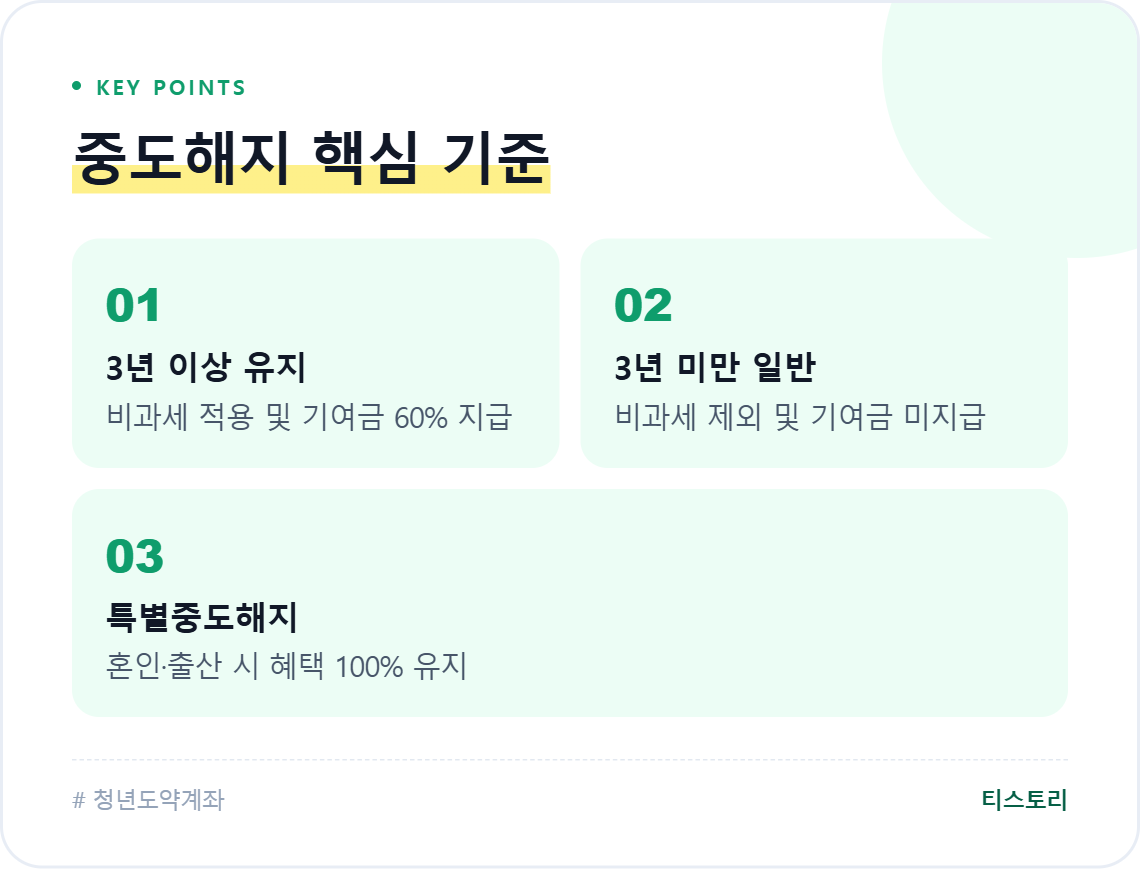
청년도약계좌의 기본 만기는 5년이지만, 중도에 해지하더라도 일정 기간을 채웠다면 주요 혜택을 일부 보전받을 수 있습니다. 금융위원회가 발표한 제도 개선안에 따라 3년 이상 가입을 유지한 뒤 중도해지하는 가입자는 이자소득 비과세 혜택을 그대로 적용받습니다.
또한 기존에는 중도해지 시 지급되지 않던 정부기여금도 정부기여금의 60% 수준까지 지급받을 수 있도록 기준이 완화되었습니다. 이에 따라 5년을 채우지 못하더라도 3년을 넘긴 시점이라면 원금 손실 없이 비과세와 기여금 일부를 챙길 수 있습니다.
특별중도해지 사유에 해당하는지도 확인해야 합니다. 혼인, 출산, 생애최초 주택구입, 퇴직 등의 사유로 해지할 경우에는 3년 미만이라도 정부기여금과 비과세 혜택이 전액 유지됩니다.
해지 대신 쓸 수 있는 부분인출과 신용점수 혜택
정부기여금 월 최대 3만 3천 원 확대 내용
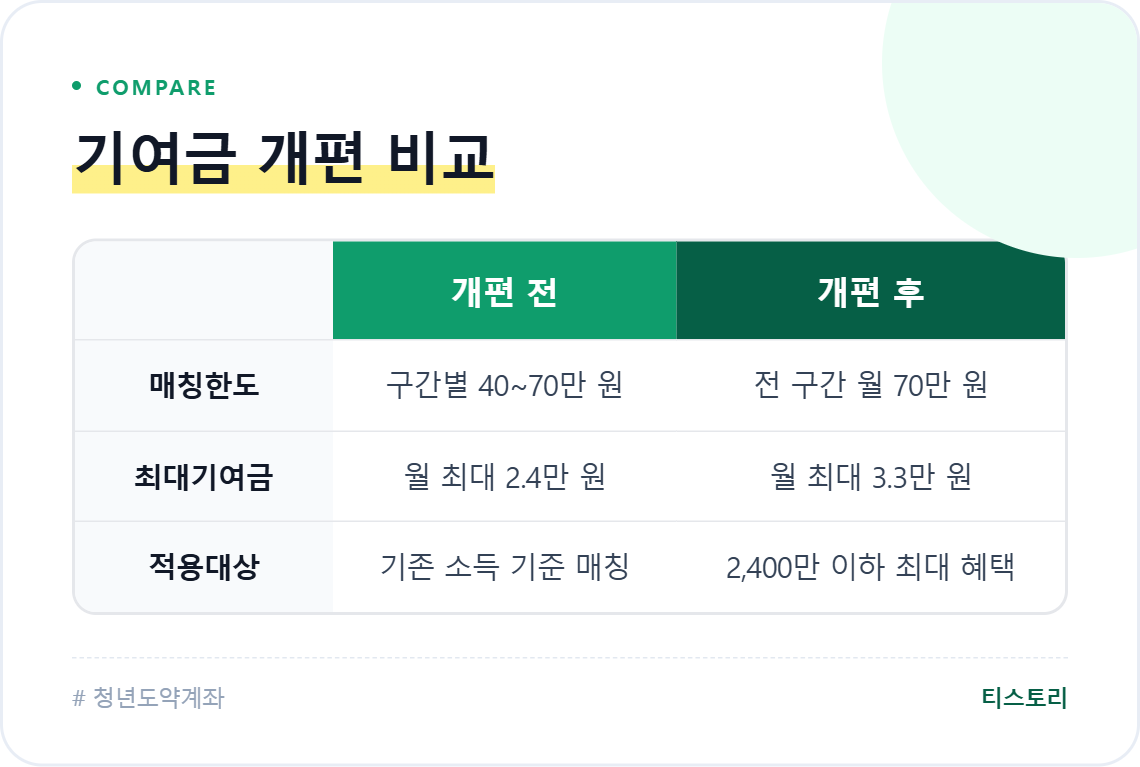
청년도약계좌의 가장 큰 장점은 정부가 납입액에 비례해 얹어주는 정부기여금입니다. 금융위원회는 청년들의 저축 유인을 강화하기 위해 2025년 1월 1일부터 정부기여금 지원 규모를 대폭 확대했습니다.
기존에는 소득 구간별로 매칭한도가 월 40만~70만 원으로 제한되어 있었으나, 매칭한도를 모든 구간에서 월 납입한도인 70만 원까지 전면 확대했습니다.
이에 따라 개인소득 연 2,400만 원 이하 가입자의 경우, 정부기여금 수령액이 월 최대 2만 4천 원에서 월 최대 3만 3천 원으로 인상되었습니다. 5년 만기를 모두 채울 경우 기여금으로만 수백만 원 상당의 추가 수익을 기대할 수 있는 구조입니다.
소득이 낮을수록 정부 매칭 비율이 높아지므로, 본인의 연간 소득 구간에 따른 최종 수령액을 재계산해 보는 것이 권장됩니다.
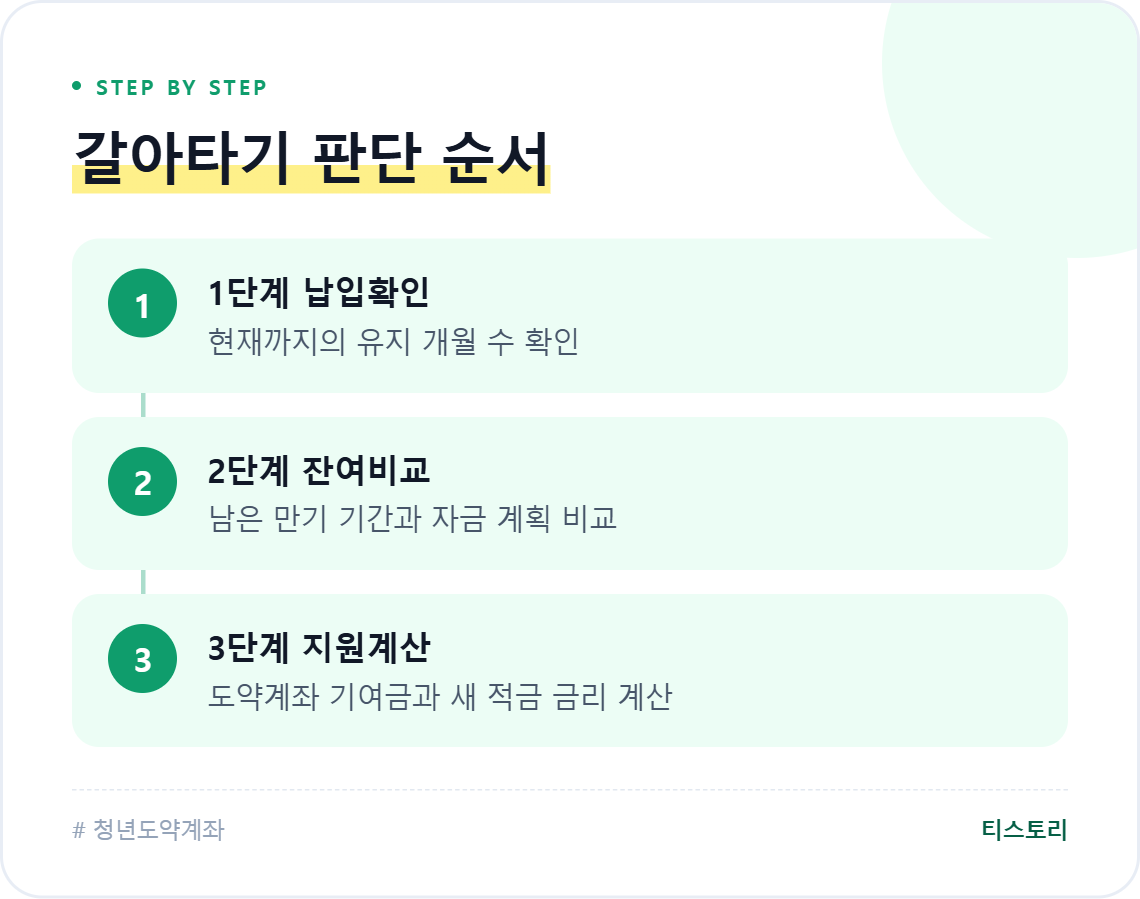
3년 만기 청년미래적금 갈아타기 유불리 판단 기준
'금융·재테크 인사이트' 카테고리의 다른 글
| 청년도약계좌 청년미래적금 갈아타기 유불리 판단 기준 (0) | 2026.10.29 |
|---|---|
| 가입자 1,000만 넘긴 ISA, 왜 다들 중개형만 찾을까? (0) | 2026.10.28 |
| 연말정산 100만 원 공제와 결혼·월세 놓치기 쉬운 기준 (0) | 2026.10.26 |
| 연말정산 100만 원 더 받는 결혼세액공제와 주요 개정 항목 (0) | 2026.10.24 |
| 청년도약계좌 갈아타기와 만기 혜택 비교 총정리 (0) | 2026.10.23 |